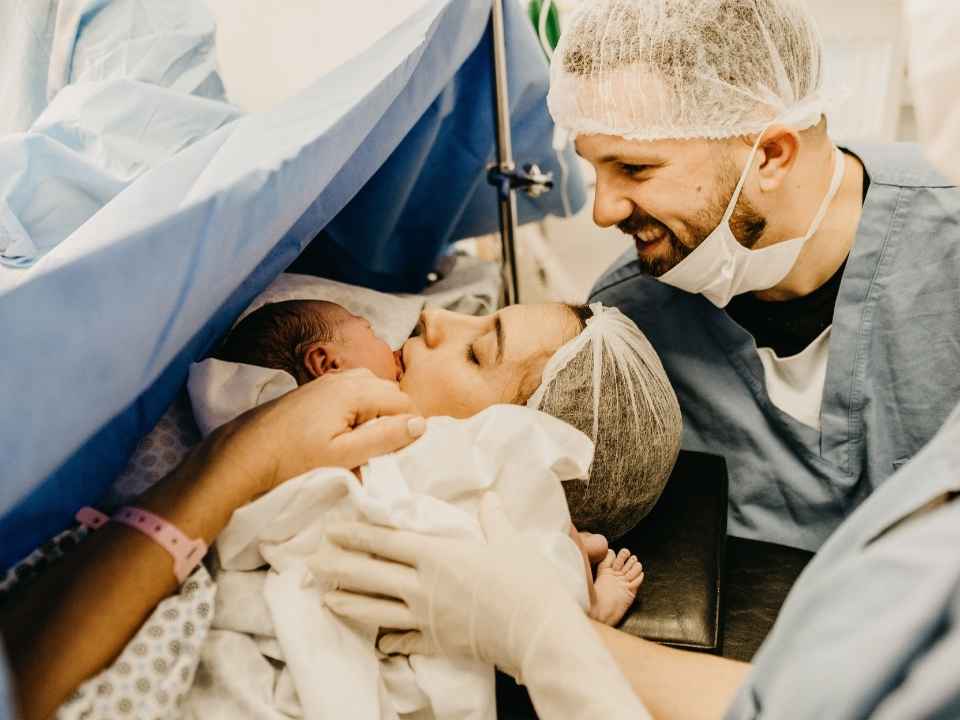
Tener un hijo en el sistema privado puede costar desde $0 o $358 mil con Fonasa hasta superar los $6 millones a precio de lista en clínicas de la capital, según aranceles públicos del sector. Este panorama coincide con un momento crítico de la natalidad en Chile: durante 2025 se registraron solo 146.446 nacimientos y una tasa de fecundidad histórica de 0,99 hijos por mujer, de acuerdo con el Instituto Nacional de Estadísticas (INE).
Esto último, se suma a un contexto tensionado por el cierre de servicios de maternidad como los del Hospital FACh, Clínica Portada en Antofagasta y recintos de RedSalud.
«El costo real de un parto varía radicalmente según la previsión, los convenios preferentes y la letra chica de los planes. Muchas familias asumen erróneamente que su cobertura absorberá casi toda la cuenta, pero al alta se encuentran con copagos millonarios por diferencias arancelarias, honorarios no convenidos o topes reducidos en neonatología», señala Ryan Kerr, cofundador de la plataforma QuePlan.cl.
En cuanto a las opciones de financiamiento, conforme a un sondeo realizado por QuePlan.cl la red pública de Fonasa ofrece costo $0 mediante el beneficio Copago Cero, mientras que en clínicas en convenio con Fonasa el Bono PAD fija un copago de $358.180 (arancel Fonasa 2026) tanto para parto normal como para cesárea en un paquete integral de $1,43 millones.
Por su parte, en el sistema Isapre, si bien las aseguradoras bonificaron en promedio un 75% del parto natural y un 72% de la cesárea durante 2025, según cifras provisionales de la Superintendencia de Salud, el monto restante queda sujeto a los convenios de cada institución médica, como los copagos fijos de Clínica Alemana, que van de $0 a $572 mil conforme al plan o los de UC Christus, con un valor entre 0 y 25 UF con su seguro específico.
Si se ingresa por libre elección sin convenio, los aranceles publicados de las clínicas privadas del sector oriente muestran que un parto vaginal puede superar los $5,7 millones y una cesárea los $6,7 millones a precio de lista, sin incluir insumos ni medicamentos. A esto se suman contingencias críticas como la UCI neonatal, cuyo día cama oscila entre $930 mil y $1,1 millones a precio de lista en los aranceles de dichas clínicas, considerando además que las Garantías Explícitas en Salud (GES) no cubren el parto estándar, limitándose solo a la analgesia del parto y a complicaciones de prematurez extrema.
Por otra parte, respecto a los planes de Isapre, aunque desde diciembre de 2019 la Superintendencia de Salud prohibió comercializar contratos con menor cobertura de parto, aún existen pólizas vigentes con severas limitaciones internas. De acuerdo a los análisis de planes de QuePlan.cl, hay contratos que ofrecen 100% de cobertura nominal pero tienen topes de apenas 1 UF diaria para sala cuna e incubadora, o de 0,4 UF en la atención inmediata del recién nacido, lo que deja desprotegida a la familia frente a gastos esenciales del posparto.
En el mercado de seguros complementarios, una revisión de las pólizas vigentes en dicha plataforma comparadora, dio a conocer que cerca de 7 de cada 10 cubren parto y cesárea, pero con topes propios acotados: la mediana es de 20 UF para parto normal. El análisis constata además que el 100% de estos planes excluye el embarazo en curso, exigiendo contratar antes de la gestación, y cubren exclusivamente a la titular o cónyuge, excluyendo a las hijas aseguradas como carga.
Como alternativa adjunta, han aumentado convenios clínicos directos como por ejemplo el de Clínica Universidad de los Andes ofrecido por QuePlan.cl, que establece un costo de 0,324 UF al mes, unos $13.300, y cubre copagos hasta 150 UF de forma escalonada.
Es decir, se encarga del 100% si la Isapre bonifica el 75% o más; 80% entre 60% y 74%; 50% entre 50% y 59%; y 0% si bonifica menos de la mitad. Este modelo suma descuentos en consultas pediátricas o exámenes, pero requiere ingresar antes de la semana 12 de gestación, pertenecer a una Isapre con plan abierto y excluye cualquier complicación médica del embarazo, parto y puerperio.
«Para evitar sorpresas financieras, es indispensable anticipar la contratación antes del embarazo, verificar si conviene más un Bono PAD o un paquete de copago fijo en clínica, y revisar minuciosamente que el plan no tenga topes castigados en días cama u honorarios médicos», concluye Ryan Kerr.